

(Adnkronos) –
Milano, 2 ott. (Adnkronos)
La Francia al centro delle tensioni, l’Italia esposta alle ricadute e un mercato obbligazionario che chiede rendimenti più elevati. Ma dietro il nervosismo sui titoli di Stato non ci sono soltanto le difficoltà dei conti pubblici francesi: pesano lo shock energetico, le attese sull’inflazione e una crescita economica più resistente del previsto. Un quadro che impone attenzione ai risparmiatori, senza configurare, al momento, una nuova crisi sistemica.
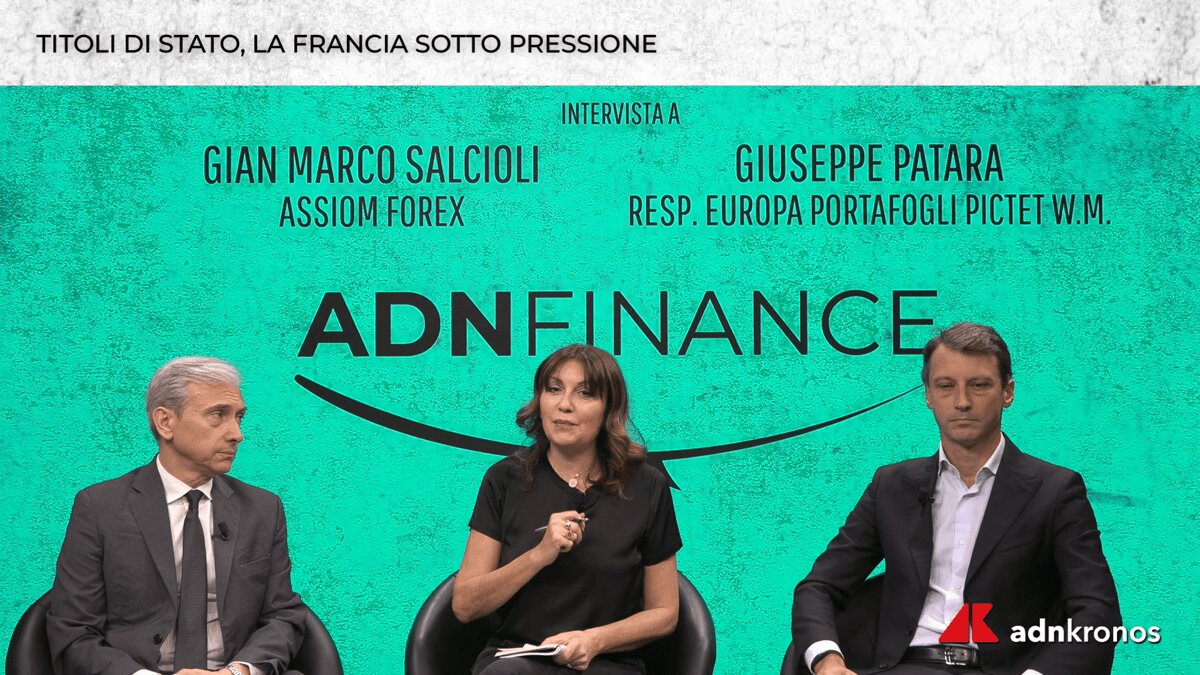
È la lettura proposta da Gian Marco Salcioli, strategist di Assiom Forex, e Giuseppe Patara, responsabile della gestione dei portafogli per l’Europa di Pictet Wealth Management, intervenuti ad AdnFinance, il format di Adnkronos dagli studi televisivi di Milano
Francia nel mirino, ma la pressione parte da lontano
“Il contesto è senz’altro più ampio, parte dall’America”, sottolinea Salcioli, indicando tre fattori che stanno agendo nella stessa direzione: domanda e offerta di titoli, inflazione e tenuta delle economie. Nel caso francese, a intensificare le vendite è stato l’annuncio di emissioni superiori alle attese. A questo si aggiungono la pressione dei prezzi energetici e dati sull’attività economica più forti del previsto, che contribuiscono a sostenere i rendimenti.
Anche per Patara il fenomeno è globale: la pressione ha interessato prima il Giappone, poi gli Stati Uniti e quindi l’Europa. Gli investitori chiedono una remunerazione maggiore per compensare i rischi legati all’indebitamento crescente, mentre una crescita superiore alle aspettative allontana la prospettiva di tassi più bassi. Finora, osserva il gestore, questo aggiustamento è avvenuto senza episodi di panico.
La Francia presenta però fragilità specifiche. Patara richiama l’aumento del debito e della spesa pubblica, la difficoltà di individuare una traiettoria di rientro e l’incertezza del prossimo ciclo elettorale. I programmi di molti dei partiti in testa ai sondaggi, osserva, non prospettano una riduzione della spesa: elementi che rendono Parigi particolarmente esposta in una fase di maggiore attenzione alla credibilità fiscale.
Italia, possibili ricadute ma uno scenario diverso dal 2012
Le tensioni francesi possono trasmettersi anche ai Btp, ma Salcioli invita a distinguere il quadro attuale da quello della crisi del debito sovrano: “La situazione attuale è profondamente diversa e migliore del 2012”.
A sostenere questa valutazione sono la crescita economica, la tenuta degli utili aziendali e condizioni finanziarie più solide. “Attenzione a chiamare una crisi sistemica che in questo momento io onestamente non vedo”, afferma lo strategist.
Sul fronte degli spread, non prevede un aumento oltre i livelli osservati al momento dell’intervista, pur mettendo in conto ulteriore volatilità. Tra gli appuntamenti da monitorare indica il passaggio della legge di bilancio francese, tra ottobre e novembre, e le elezioni di metà mandato negli Stati Uniti.
Il nodo di fondo resta la disciplina fiscale. Secondo Salcioli, la difficoltà politica di ridurre deficit e debiti contribuisce a spiegare perché il mercato obbligazionario richieda un premio per il rischio maggiore.
Obbligazioni, opportunità tra tre e cinque anni
Per i risparmiatori, il punto centrale è la durata dell’investimento. Patara ritiene ancora prematuro aumentare significativamente l’esposizione alle scadenze medio-lunghe, dai sette-dieci anni in avanti, perché l’equilibrio tra domanda e offerta deve ancora stabilizzarsi.
“Tre-cinque anni è la nostra fascia preferita”, spiega, indicando opportunità anche sotto i tre anni. Salcioli condivide l’interesse per il tratto breve e intermedio, soprattutto negli Stati Uniti, dove il rendimento aggiuntivo delle scadenze più lunghe gli appare contenuto rispetto alla maggiore esposizione alle oscillazioni dei prezzi.
La domanda da porsi riguarda anzitutto il tempo a disposizione. “Bisogna avere un orizzonte temporale coerente con il tipo di obbligazioni che si comprano”, sottolinea Patara. Le recenti perdite sui prezzi hanno mostrato quanto possano oscillare anche strumenti tradizionalmente considerati difensivi. Per chi può impegnare il capitale per alcuni anni, tuttavia, i rendimenti raggiunti rendono nuovamente interessante l’obbligazionario, secondo il gestore.
Btp, come valutare le nuove emissioni
Sul fronte dei titoli italiani destinati ai risparmiatori, Salcioli invita a confrontare le condizioni delle nuove emissioni con quelle dei titoli di pari scadenza già sul mercato. Un rendimento superiore rispetto alle precedenti offerte riflette anche il cambiamento del contesto finanziario.
La valutazione deve inoltre considerare l’inflazione, per capire quanto il rendimento possa proteggere il potere d’acquisto del capitale. Per chi dispone di liquidità, l’indicazione dello strategist è costruire le posizioni gradualmente, mantenendo la diversificazione.
Per chi ha già titoli in perdita, Salcioli invita a evitare decisioni dettate dal panico e a valutare l’effettiva necessità di disinvestire. Resta centrale la distinzione tra il prezzo ottenibile vendendo prima della scadenza e il rimborso previsto dal titolo, subordinato alla capacità dell’emittente di rispettare i propri impegni.
Bce, il segnale da osservare è l’inflazione di fondo
Quanto spazio resta per nuove sorprese dalle banche centrali? Secondo Patara, al momento il mercato incorpora già tre rialzi della Bce nei successivi dodici mesi: uno entro fine anno e due nella prima parte dell’anno seguente. Aspettative che il gestore considera elevate e che potrebbero attenuare l’impatto di ulteriori strette, se coerenti con quanto già anticipato.
Per Salcioli, il segnale decisivo è soprattutto l’inflazione di fondo: una propagazione dei rincari energetici al resto dell’economia potrebbe modificare lo scenario. Se invece le aspettative di lungo periodo restassero ancorate all’obiettivo della Bce, lo spazio per rialzi molto aggressivi sarebbe più limitato. Una stretta eccessiva, osserva, rischierebbe di frenare la crescita senza intervenire sulle cause dello shock energetico
—
finanza
webinfo@adnkronos.com (Web Info)

